

遺言信託の最新動向|制度改正・デジタル化と今後をわかりやすく解説
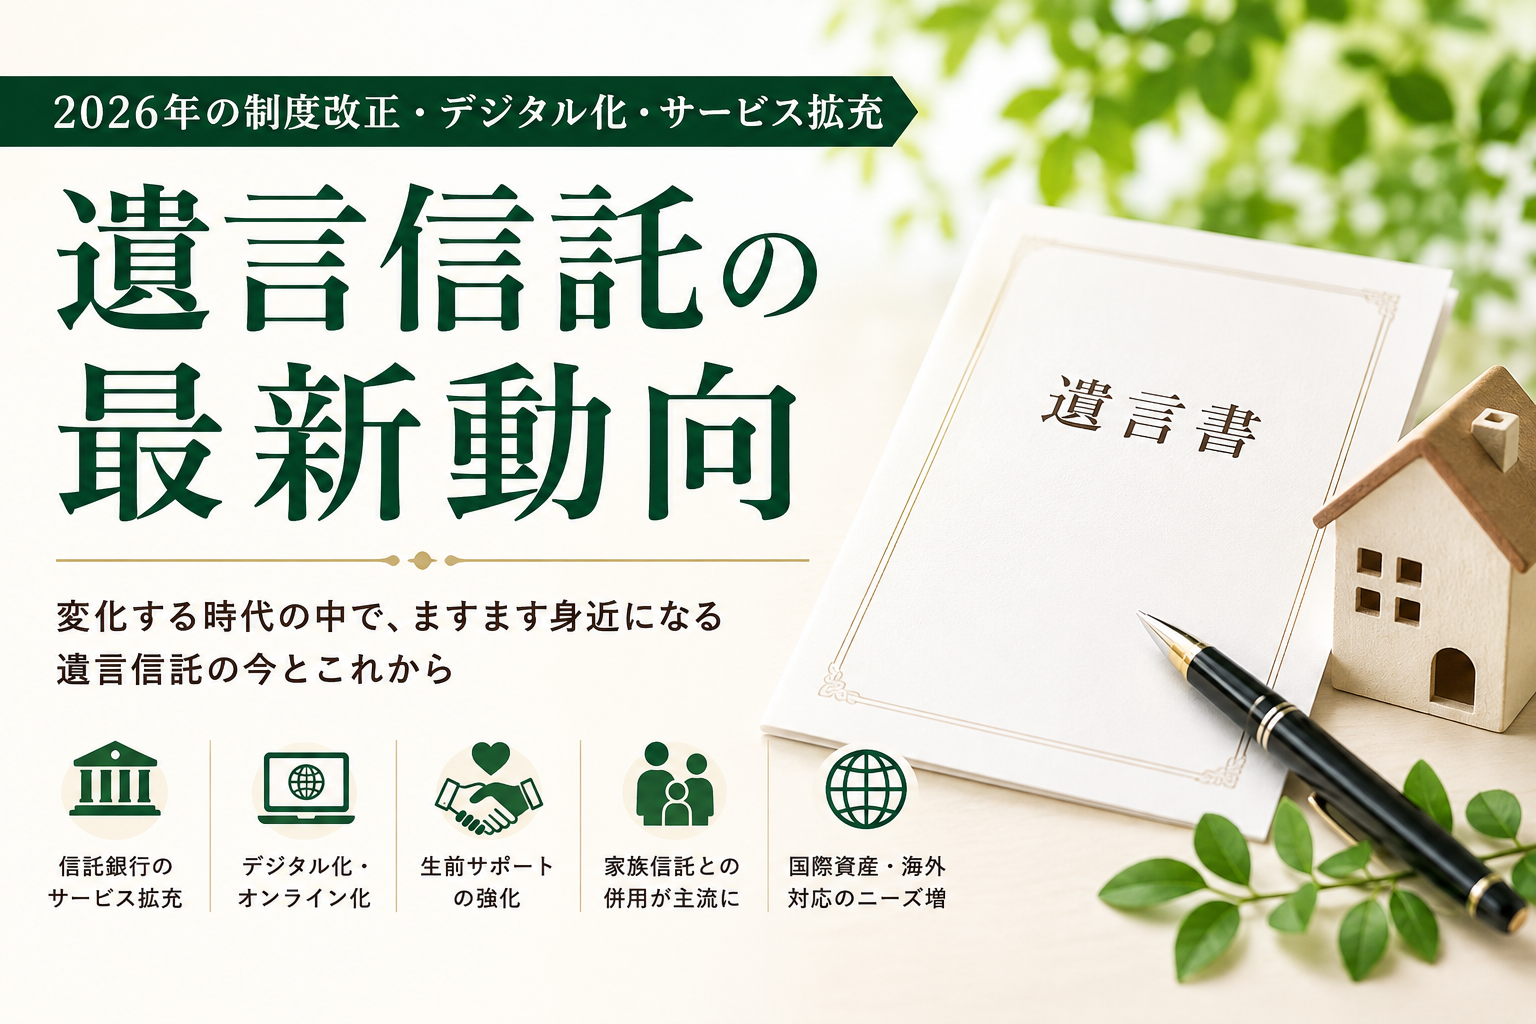
遺言や相続を取り巻く環境は変化しています。特に2026年には、電子データ等で作成し法務局で保管する新しい遺言制度を盛り込んだ改正法が成立・公布されました。この記事では、遺言信託の基本を押さえながら、制度改正、信託銀行のサービス、生前対策、デジタル資産、費用などの最新動向を整理します。
重要ポイント
2026年6月、遺言制度を見直す改正法が成立・公布されました。電子データ等で作成し、法務局で保管する「保管証書遺言」が創設されます。ただし、2026年8月現在、制度はまだ全面施行されていません。システム改修を要する部分は公布から3年以内の政令で定める日に施行されます。
1. 遺言信託を取り巻く環境|相続への備えが重要に
日本では高齢化が進み、相続や死後の手続きをあらかじめ整理しておく重要性が高まっています。厚生労働省の人口動態統計によると、2025年の死亡数は約158.9万人でした。こうした社会背景に加え、家族関係や保有資産の多様化も、相続準備を考えるきっかけになっています。
- 家族構成の多様化:再婚、子どものいない夫婦、単身世帯など
- 財産の多様化:預貯金・不動産だけでなくネット証券や暗号資産など
- 相続手続きの負担:相続人の確認、名義変更、財産調査など多くの手続きがある
- 専門家への相談ニーズ:遺言作成だけでなく、相続発生後の執行まで考える必要がある
遺言信託とは:一般に、信託銀行などが遺言書の作成をサポートし、保管、定期的な確認、相続発生後の遺言執行まで支援するサービスを指します。法律上の「遺言による信託」とは意味が異なる場合があります。
2. 信託銀行のサービスはどう変化している?
現在の遺言関連サービスは、遺言書を作成して終わりではなく、保管や定期確認、相続発生後の財産調査・名義変更などを含めたサポートが提供されています。オンラインで相談できる窓口を設ける金融機関もあります。
注意:葬儀、納骨、身分行為など、すべての死後手続きを遺言信託だけで任せられるわけではありません。信託銀行が引き受けられる遺言執行の範囲には制限があるため、契約前にサービス範囲を確認しましょう。
3. 2026年の大きな動き|遺言制度のデジタル化
遺言をめぐる最新動向で特に重要なのが、2026年6月に成立・公布された民法等の改正です。改正法では、電子データ等で作成し、法務局において保管する「保管証書遺言」が新たに創設されます。
これまで自筆証書遺言は原則として本文を自書する必要がありましたが、新制度ではデジタル技術を活用した新たな遺言の方式が加わります。
ここは要注意:「今すぐスマホだけで遺言を完成できる」という意味ではありません。保管証書遺言の創設など、システム改修を必要とする改正は、2026年6月24日の公布から3年以内の政令で定める日に施行される予定です。
この制度改正は「遺言信託」という金融サービスそのもののデジタル化とは別の話ですが、今後の遺言作成や資産承継サービスにも大きく関係する動きとして注目されます。
4. 生前から相続までを一体で考える動き
相続対策では、亡くなった後の遺言執行だけでなく、生前の財産整理や認知症への備えまで含めて考えることが重要です。金融機関によっては、口座整理や資産管理・承継に関する関連サービスも提供されています。
- 財産や金融口座の整理
- 不動産の管理・承継方法の検討
- 任意後見など認知症への備え
- 生前贈与を含む資産承継の検討
- 相続発生後の遺産整理・遺言執行
利用できるサービスは金融機関・契約内容によって異なるため、「生前にしてほしいこと」と「死亡後にしてほしいこと」を分けて確認することが大切です。
5. 遺言執行と専門家連携|サービス範囲の確認が重要
遺言信託では、遺言執行者となった信託銀行等が、遺言書に基づいて財産に関する相続手続きを進めます。一方、税務申告、法律上の紛争、登記などについては、内容に応じて税理士・弁護士・司法書士などとの連携が必要になる場合があります。
そのため、遺言信託を比較する際は「料金」だけでなく、相続発生後にどこまで対応してもらえるのか、専門家との連携はどうなるのかまで確認すると安心です。
6. 家族信託との違い|併用を検討するケースも
遺言信託と家族信託は目的が異なります。一般的な信託銀行の遺言信託は、遺言書の作成支援・保管と、死亡後の遺言執行が中心です。一方、家族信託は、生前から家族等に財産管理を託す仕組みとして活用されます。
考え方の一例:認知症など生前の財産管理には家族信託を検討し、死亡後の財産承継には遺言を組み合わせるなど、目的に応じて複数の制度を設計することがあります。ただし、すべての家庭に併用が必要なわけではありません。
7. デジタル資産への備えも重要に
ネット銀行、オンライン証券、暗号資産など、紙の通帳や書類だけでは把握しにくい資産が増えています。相続人が資産の存在を把握できなければ、相続手続きが難しくなる可能性があります。
- 利用している金融機関・サービスを一覧化する
- 暗号資産などの保有状況を家族が把握できるようにする
- パスワードそのものではなく、アクセス方法や保管場所を安全に整理する
- 遺言書と財産目録を定期的に見直す
「AIが自動的にすべての資産を探し出して相続してくれる」といった段階ではないため、現時点では本人による資産情報の整理が重要です。
8. 海外資産・海外在住者はより慎重な準備が必要
海外の銀行口座や不動産、外国籍の相続人などが関係する国際相続では、日本だけで手続きが完結しない場合があります。国・地域によって相続制度や税制、遺言の取り扱いが異なるためです。
海外資産がある場合は、「遺言信託を使えばすべて一括で解決できる」と考えるのではなく、その国の法律・税務に詳しい専門家や、国際相続に対応できる金融機関等へ事前に確認することが重要です。
9. 遺言信託の費用の最新事情|「低価格化」と決めつけず比較を
遺言信託の料金は、金融機関やプランによって大きく異なります。申込時の取扱手数料、年間保管料、遺言書の変更費用、相続発生後の遺言執行報酬などが設定されることがあります。
- 初期費用:契約時・遺言作成時に必要となる費用
- 保管料:遺言書を保管してもらうための費用
- 変更費用:遺言内容を書き換える際の費用
- 遺言執行報酬:相続発生後の財産額等に応じて計算される場合がある
SEO記事として重要なポイント:「2024〜2025年に一律に大幅な低価格化が進んだ」「10万円台が一般的」「年間管理費ゼロが増えている」とは言い切れません。現在も最低執行報酬が数十万円以上となる商品があります。比較するときは、初期費用だけでなく、相続発生時まで含めた総額を確認しましょう。
10. 今後の展望|遺言はよりデジタルに、相続準備はより総合的に
2026年の法改正により、遺言制度のデジタル化は具体的な段階へ進みました。今後は新制度の施行に向けたシステム整備が進み、遺言を作成・保管する方法の選択肢が広がっていくと考えられます。
一方で、相続には財産だけでなく、家族関係、不動産、デジタル資産、お墓や死後の手続きなど多くの要素があります。新しいサービスやAIだけに任せるのではなく、「何を誰に残したいのか」「家族にどの手続きを任せることになるのか」を整理することが、これからも終活の基本です。
遺言信託の最新動向についてよくある質問
主な参考情報:法務省「民法等の一部を改正する法律(成年後見及び遺言の制度の見直し)」、厚生労働省「人口動態統計」、信託銀行各社の公開情報等をもとに一般向けに整理しています。
※本記事は一般的な情報提供を目的としています。個別の法律・税務判断については、弁護士・税理士・司法書士等の専門家へご確認ください。