

老後破産を防ぐ財産管理のポイント|年金だけで生活できる?
物価の上昇や医療・介護費用の負担などを背景に、「年金だけで本当に生活できるのか」「老後の貯蓄が足りなくなったらどうしよう」と不安を感じている方も多いのではないでしょうか。
老後の経済的な困窮は、現役時代に安定した収入があった方にも起こり得ます。退職後の収入に合わせて生活費を見直せなかったり、住宅ローンの返済や予想外の医療・介護費用が重なったりすると、貯蓄が想定以上に減ってしまうことがあります。
一方で、公的年金の受給見込み額や毎月の支出を把握し、早めに財産管理を始めることで、経済的なリスクを軽減することは可能です。
この記事では、老後破産につながりやすい原因から、公的年金の受給額と手取りの考え方、医療・介護費用を抑える公的制度、今からできる財産管理の方法まで、わかりやすく解説します。
1. 老後破産とは?経済的に困窮する主な原因
老後破産とは、定年退職後や高齢期に、年金や貯蓄だけでは生活費、住居費、医療・介護費用などを賄えなくなり、経済的に困窮する状態を指す一般的な表現です。
老後破産は、必ずしも現役時代の収入が少なかった方だけに起こる問題ではありません。
主な原因として、次の3つが挙げられます。
退職後の生活が20年、30年と続く場合、その間の生活費を年金と貯蓄で賄う必要があります。
毎月の赤字が少額でも、長期間続けば大きな負担になります。
例えば、毎月3万円の赤字が30年間続いた場合、単純計算で1,080万円の資金が必要です。
退職によって収入が減少しても、外食費や交際費、趣味の費用などを見直さずにいると、毎月の支出が年金収入を上回ることがあります。
生活の満足度を保ちながら、収入に合った支出へ少しずつ調整することが重要です。
退職金を受け取った際に、住宅ローンを一括返済したり、高額な金融商品へ投資したりすることで、手元の資金が大きく減ってしまう場合があります。
また、子どもの住宅購入や孫の教育費などへの援助が続くと、自分自身の老後資金が不足する可能性もあります。
退職金はまとまった金額であっても、老後の生活を支える大切な資金です。
目先の支出だけでなく、今後の生活費や医療・介護費用を考慮して使い道を決めることが大切です。
2. 年金だけで生活できる?受給額と手取りの現実
公的年金は、老後の生活を支える重要な収入源です。
ただし、年金だけで生活できるかどうかは、加入していた年金制度や保険料の納付状況、住居費、家族構成などによって異なります。
公的年金には、主に国民年金(老齢基礎年金)と厚生年金があります。
参考として、厚生労働省が公表した2025年度の年金額の例を紹介します。
| 年金の種類・世帯 | 月額の目安(額面) |
|---|---|
| 標準的な夫婦2人の厚生年金モデル | 約23.3万円 |
| 国民年金(老齢基礎年金)の満額・1人分 | 約6.9万円 |
※2025年度の公表額を参考にした数値です。標準的な夫婦のモデルは、平均的な収入で40年間就業した夫の厚生年金と、夫婦2人分の老齢基礎年金を含みます。実際の受給額は加入履歴などによって異なります。
単身の会社員の場合も、厚生年金への加入期間や現役時代の収入によって受給額が大きく変わるため、一律の金額で判断することはできません。
自分が将来いくら受け取れるのかを確認するには、「ねんきん定期便」や日本年金機構の「ねんきんネット」を活用しましょう。
年金の収支を考える際に注意したいのが、年金の額面金額がそのまま生活費として使えるわけではないという点です。
年金からは、条件に応じて次のような税金や社会保険料が差し引かれる場合があります。
- 介護保険料
- 国民健康保険料、または後期高齢者医療保険料
- 所得税
- 住民税
ただし、すべての方に同じ割合で天引きが発生するわけではありません。
年金額や年齢、所得、居住する自治体などによって負担は異なり、税金がかからない方もいます。また、保険料などが年金から天引きされず、別途納付となる場合もあります。
そのため、「年金の手取りは必ず額面の85〜90%」と決めつけず、実際の振込額と別途支払う税金・保険料を確認することが重要です。
老齢年金は原則65歳から受け取りますが、受給開始を遅らせる「繰下げ受給」という方法もあります。
繰下げ受給では、1か月遅らせるごとに年金額が0.7%増額されます。
- 70歳から受給:最大42%増額
- 75歳から受給:最大84%増額
増額率は原則として生涯続きます。
ただし、繰下げ期間中は対象の年金を受け取れず、税金や社会保険料、各種給付への影響が生じる場合もあります。年齢や受給権の発生時期によって選択できる範囲も異なります。
繰下げ受給が必ず得になるとは限らないため、健康状態や就労収入、貯蓄額などを踏まえて検討しましょう。
3. 老後資金はいくら必要?毎月の収支から考える
老後に必要な資金額は、住まいや家族構成、生活スタイルによって大きく異なります。
「老後資金は2,000万円必要」といった数字を耳にすることもありますが、すべての世帯に同じ金額が必要というわけではありません。
大切なのは、自分の年金収入と生活費を比較することです。
| 支出項目 | 主な内容 |
|---|---|
| 基本生活費 | 食費、光熱水道費、日用品費、通信費 |
| 住居費 | 家賃、固定資産税、管理費、修繕費 |
| 医療・介護費 | 通院費、入院費、介護サービス費 |
| 臨時支出 | 家電の買い替え、住宅修繕、冠婚葬祭 |
| その他 | 趣味、旅行、交際費など |
例えば、毎月の年金手取り額が20万円、生活費が25万円の場合、毎月5万円の不足が生じます。
この状態が20年間続けば、単純計算で1,200万円の不足となります。
ただし、実際には物価の変動や医療・介護費用、年金額の変化なども考慮する必要があります。
まずは毎月の不足額を把握し、生活費をどこまで調整できるか、どの程度の貯蓄が必要かを考えましょう。
4. 財産管理の基本① 資産と負債を見える化する
老後破産を防ぐための第一歩は、現在の財産状況を正確に把握することです。
預貯金だけでなく、不動産や保険、借入金なども含めて一覧にまとめましょう。
- 預貯金:金融機関名、口座の種類、残高
- 投資商品:株式、投資信託などの保有状況
- 不動産:土地、建物、住宅ローンの残高
- 保険:生命保険、医療保険、保険料
- 年金:受給見込み額、受給開始予定
- 借入金:住宅ローン、カードローンなど
複数の金融機関に口座がある場合は、使っていない口座を整理することも有効です。
ただし、口座の解約前には、公共料金の引き落としや年金の振込先などに使用していないか確認しましょう。
財産の全体像を把握することで、今後の生活に使える資金や、見直すべき支出が明確になります。
5. 財産管理の基本② 固定費を見直して支出を減らす
老後の家計では、毎月発生する固定費を見直すことが重要です。
固定費は一度見直すと、その効果が継続しやすいという特徴があります。
① 通信費
スマートフォンの料金プランやインターネット回線を確認し、現在の利用状況に合った契約へ変更できないか検討しましょう。
② 生命保険・医療保険
子どもの独立や住宅ローンの完済など、生活環境が変わった場合は、必要な保障額も変化することがあります。
ただし、保険を解約すると再加入が難しくなる場合もあるため、保障内容を確認して慎重に判断しましょう。
③ 定額制サービス・会費
動画配信サービスやスポーツクラブ、使っていない会員サービスなどを整理しましょう。
④ 自動車の維持費
車検費用、保険料、税金、駐車場代などを確認し、車の保有が今後も必要か検討しましょう。
例えば、固定費を毎月2万円削減できれば、年間24万円の支出削減になります。
単純計算では、20年間で480万円の差になります。
無理な節約によって生活の楽しみを失うのではなく、必要な支出と見直せる支出を区別することが大切です。
6. 医療費・介護費への備え|知っておきたい3つの公的制度
高齢期には、医療費や介護費用が増える可能性があります。
しかし、医療や介護には自己負担を軽減する公的制度が設けられています。
民間保険の加入を検討する前に、利用できる制度を理解しておきましょう。
高額療養費制度は、医療機関や薬局で支払う保険診療の自己負担額が、1か月の上限額を超えた場合に、その超過分が支給される制度です。
自己負担の上限額は、年齢や所得などによって異なります。
ただし、差額ベッド代や入院時の食事代など、対象外となる費用もあります。
高額介護サービス費は、介護保険サービスの1か月の自己負担額が、所得などに応じた上限額を超えた場合に、超過分が支給される制度です。
ただし、施設での食費や居住費、日常生活費などは原則として対象外です。
高額医療・高額介護合算療養費制度は、同じ医療保険に加入する世帯で、対象期間中の医療保険と介護保険の自己負担額を合算し、基準額を超えた場合に超過分が支給される制度です。
対象期間は原則として毎年8月1日から翌年7月31日までの1年間です。
公的制度を利用しても、すべての医療・介護費用が無料になるわけではありません。
入院時の食事代や施設の居住費など、制度の対象外となる費用もあります。
そのため、民間保険だけに頼るのではなく、公的制度と預貯金、必要な保険を組み合わせて備えましょう。
医療・介護費用として確保する金額は、健康状態や家族構成、収入、貯蓄額などに応じて検討することが重要です。
7. 老後の資産運用|退職金を守るための注意点
老後資金を考えるうえで、資産運用をどのように取り入れるかも重要なテーマです。
投資には資産の増加を期待できる一方で、元本割れのリスクがあります。
特に退職金は、長年の勤務によって得た大切な老後資金です。
まとまった退職金を受け取った直後は、金融機関から投資商品を紹介されることがあります。
しかし、仕組みが複雑な金融商品や、手数料・リスクを十分に理解していない商品に大きな金額を投資することは慎重に考える必要があります。
特に、仕組債や毎月分配型投資信託などは、商品によって複雑なリスクやコストがあるため、内容を十分に確認しましょう。
老後の資産運用では、日常生活に必要な資金まで投資に回さないことが重要です。
近い将来に使う予定の生活費や医療・介護費用などは、預貯金など流動性の高い方法で確保しておくことが考えられます。
余裕資金で運用する場合は、投資対象を分散し、長期的な視点でリスクを管理することが大切です。
NISAなどの制度も選択肢となりますが、税制上の優遇があっても元本保証されるわけではありません。
自分の年齢や資金計画、リスク許容度に合わせて判断しましょう。
8. 住まいと老後破産の関係|持ち家・賃貸それぞれの注意点
住居費は、老後の生活費に大きく影響する支出の一つです。
持ち家と賃貸では、それぞれ必要な費用や注意点が異なります。
住宅ローンを完済していれば、毎月の返済負担がなくなることは大きなメリットです。
一方で、次のような費用は引き続き発生します。
- 固定資産税
- 火災保険料
- 外壁や屋根の修繕費
- 水回り設備の交換費用
- バリアフリー改修費用
特に注意したいのが、退職金を使った住宅ローンの一括返済です。
一括返済によって利息負担を減らせる場合もありますが、手元の預貯金が大きく減ると、その後の医療費や住宅修繕費に対応できなくなる可能性があります。
住宅ローンの残高だけでなく、返済後にどれだけ生活資金が残るかを確認することが重要です。
賃貸住宅は、生活状況に合わせて住み替えを検討しやすい一方、家賃の支払いが継続します。
また、高齢期には、収入や保証人などの条件によって新たな賃貸契約が難しくなる場合もあります。
将来の住まいを考える際は、家賃だけでなく、医療機関へのアクセスや買い物の利便性、バリアフリー環境なども確認しましょう。
住宅セーフティネット制度に基づく住まいの支援や、UR賃貸住宅なども選択肢となる場合があります。
9. 家族との情報共有と子どもへの資金援助
老後の財産管理では、家族との情報共有も大切です。
預貯金や保険の状況、将来の生活に対する希望などを共有しておくことで、病気や介護が必要になった際の混乱を防ぎやすくなります。
子どもの住宅購入や孫の教育費などを援助したいと考える方もいるでしょう。
しかし、援助を優先しすぎると、自分自身の生活費や介護費用が不足する可能性があります。
また、成人した子どもの生活を長期間支えている家庭では、親の年金や貯蓄に大きな負担がかかることもあります。
家族を支えることは大切ですが、まずは自分自身の老後資金を確保する必要があります。
援助をする場合は、金額や期間をあらかじめ決めておくことが重要です。
高齢になると、認知症などによって財産管理が難しくなる場合があります。
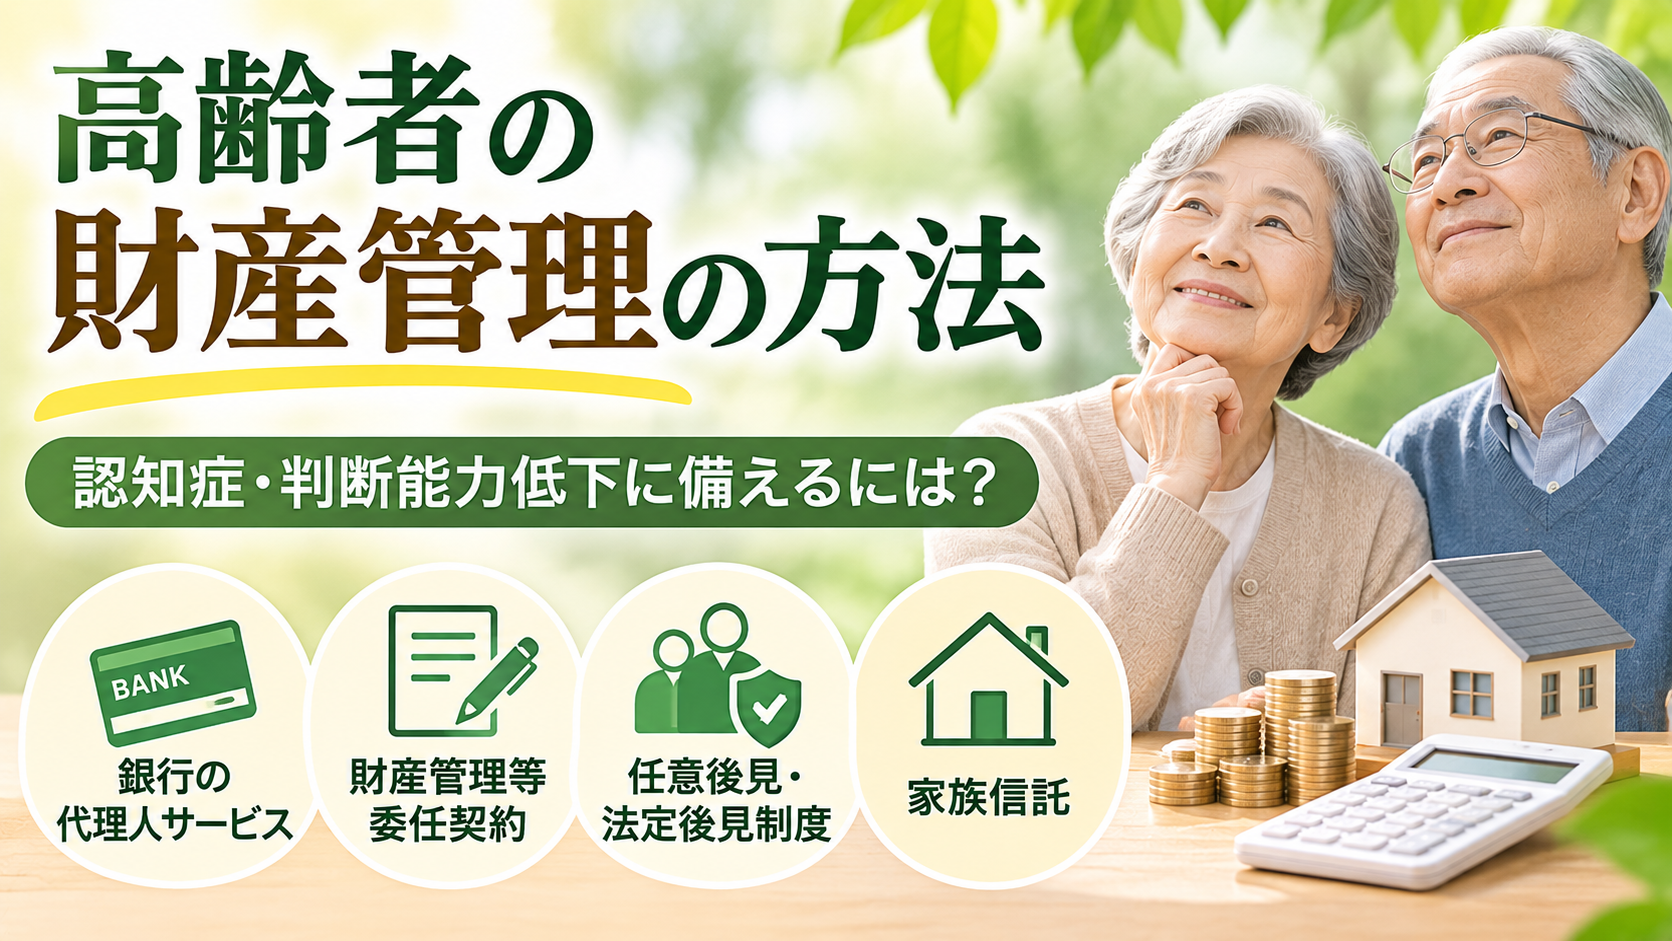
元気なうちに財産の所在や重要書類の保管場所を共有し、必要に応じて金融機関の代理人サービスや任意後見制度、家族信託などを検討しておきましょう。
ただし、家族であっても本人の預金や財産を自由に使用できるわけではありません。
本人の意思を尊重し、適切な権限や手続きに基づいて管理することが大切です。
10. まとめ|老後破産を防ぐために今からできること
老後破産のリスクを減らすためには、年金収入や貯蓄額を把握し、無理のない生活設計を立てることが重要です。
特に、次のポイントを意識しましょう。
- 年金の受給見込み額と実際の手取りを確認する
- 毎月の生活費を把握し、固定費を見直す
- 預貯金や不動産、借入金などの財産を一覧にまとめる
- 高額療養費制度や高額介護サービス費などの公的制度を理解する
- 退職金の一括返済や高リスクな投資は慎重に判断する
- 子どもや孫への資金援助は、自分の老後資金を確保したうえで考える
- 年金の繰下げ受給や就労継続など、収入面の選択肢も検討する
老後に必要な資金や生活費は、人によって異なります。
大切なのは、周囲の平均額だけで判断するのではなく、自分の収入と支出、これからの暮らし方に合った計画を立てることです。
まずは「ねんきん定期便」や預貯金の残高、直近1か月の生活費を確認してみましょう。
今できることから少しずつ財産管理を始めることが、安心して老後を過ごすための第一歩になります。