

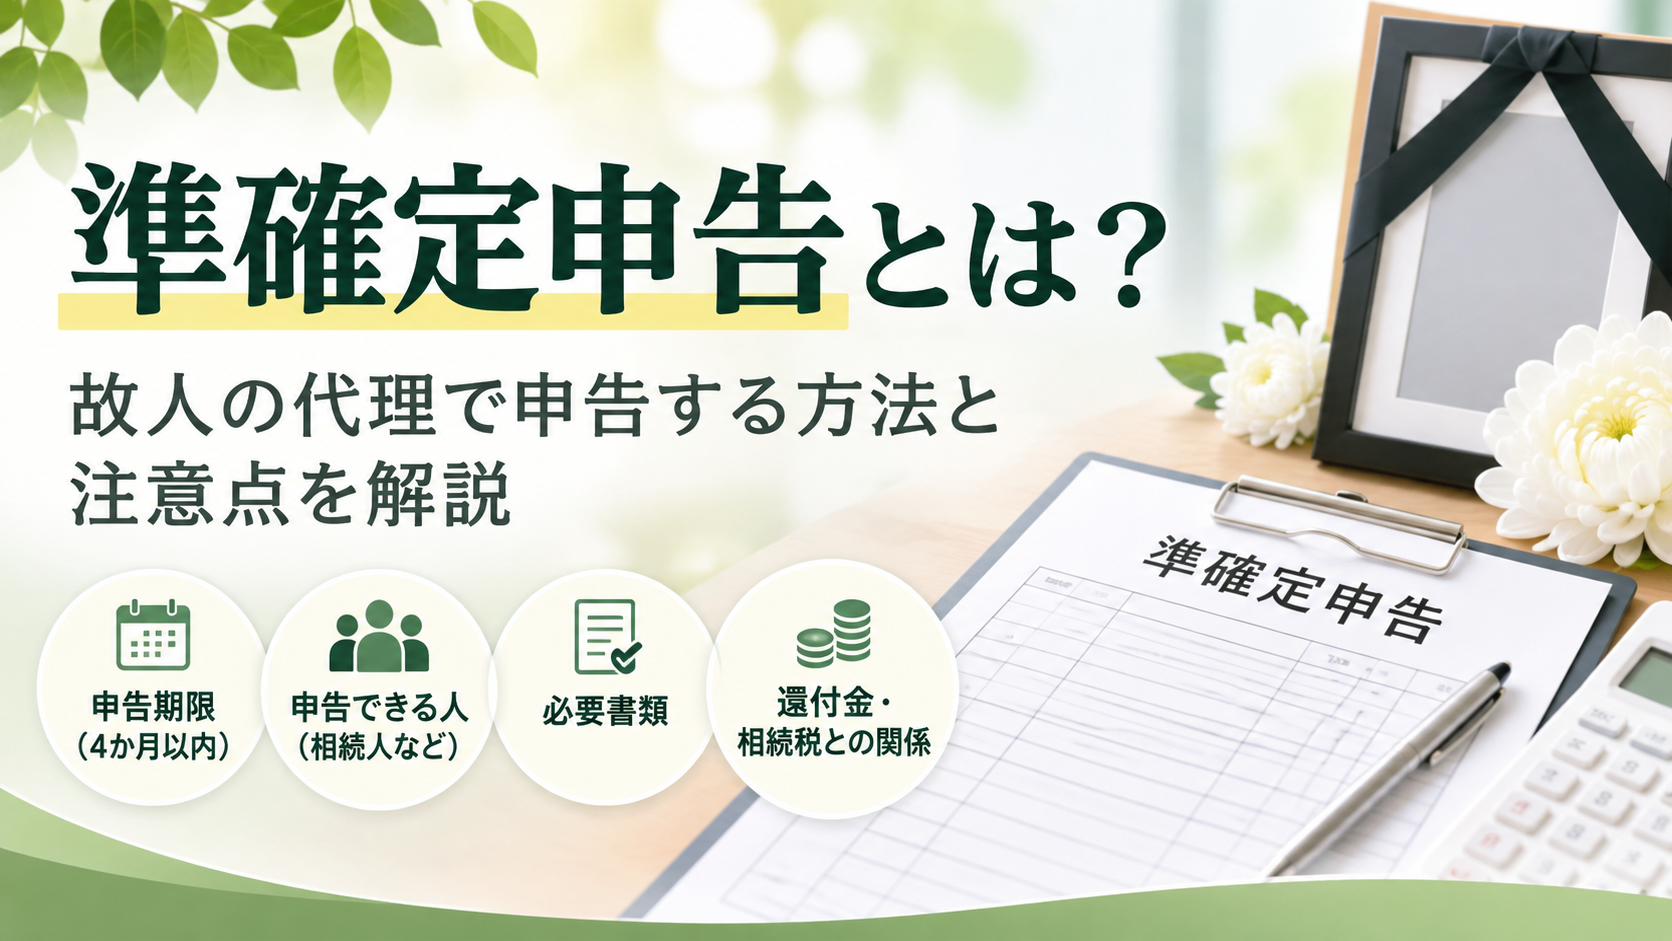
準確定申告とは?
故人の代理で申告する方法と注意点を解説
家族が亡くなったとき、所得税の申告が必要になる場合があります。準確定申告の基本から相続人による手続き、還付金の受け取り方まで解説します。
まずは故人の所得状況と年末調整の有無を確認しましょう。申告が必要な場合は、原則として相続の開始を知った日の翌日から4か月以内が期限です。
はじめに|準確定申告とは何か
家族が亡くなった際には、葬儀や相続手続きだけでなく、税金に関する手続きが必要になる場合があります。そのひとつが「準確定申告(じゅんかくていしんこく)」です。
準確定申告とは、亡くなった方(被相続人)が生前に得た所得について、相続人などが代わりに行う所得税の確定申告のことです。
通常の確定申告は、1月1日から12月31日までの所得を対象としますが、準確定申告では、原則として1月1日から亡くなった日までに確定した所得を対象とします。
また、通常の確定申告とは提出期限も異なり、相続の開始を知った日の翌日から4か月以内に申告と納税を行う必要があります。
ただし、亡くなった方すべてに準確定申告が必要なわけではありません。
この記事では、準確定申告が必要なケースや提出期限、必要書類、申告方法、還付金の受け取り方まで、わかりやすく解説します。
準確定申告が必要なケース
準確定申告が必要かどうかは、亡くなった方の所得の種類や金額、税金の精算状況によって異なります。
主に、次のようなケースでは準確定申告が必要になる可能性があります。
- 給与収入が年間2,000万円を超えていた場合:勤務先で年末調整の対象とならないため、原則として確定申告が必要です。
- 不動産収入や事業所得があった場合:賃貸物件の家賃収入や個人事業による所得などがあり、確定申告の対象となる場合です。
- 給与以外の所得が一定額を超えていた場合:副業などによる所得があり、確定申告が必要となるケースがあります。
- 公的年金などの収入があり、申告が必要な条件に該当する場合:年金収入や年金以外の所得金額によって判断します。
一方、会社員が年の途中で亡くなった場合でも、必ず準確定申告が必要になるわけではありません。
例えば、会社員の父親が3月に亡くなった場合、勤務先で「死亡退職に伴う年末調整」が行われ、所得税が精算されることがあります。
その場合、ほかに申告が必要な所得などがなければ、準確定申告は不要です。
また、医療費控除や寄附金控除などを適用することで、納め過ぎた税金が還付される場合もあります。
還付を受けるための申告は、納税が必要な場合とは異なり、原則として任意です。
まずは故人の源泉徴収票や所得状況を確認し、申告が必要かどうかを判断しましょう。
提出期限と延長の可否
準確定申告の提出期限は、相続の開始があったことを知った日の翌日から4か月以内です。
例えば、3月1日に亡くなり、その日に相続の開始を知った場合、原則として7月1日が申告・納税期限となります。
通常の確定申告とは異なり、亡くなった時期によって提出期限が変わるため注意が必要です。
また、次のような例外もあります。
- 提出期限が土日祝日などにあたる場合:原則として翌開庁日が期限となります。
- 災害など、やむを得ない事情がある場合:一定の要件を満たせば、申告期限の延長が認められることがあります。
なお、確定申告が必要だった方が、前年分の申告を済ませないまま翌年の確定申告期限前に亡くなった場合は、前年分と亡くなった年の分について、それぞれ準確定申告が必要になることがあります。
申告期限を過ぎると、無申告加算税や延滞税などが課される場合もあります。
相続手続きと並行して、早めに必要書類の準備を進めることが大切です。
相続の開始を知った日の翌日から数えます。申告が必要かどうかを早めに確認し、必要書類の準備を進めましょう。
代理で申告できる人|相続人の範囲と手続き
準確定申告を行うのは、原則として故人の法定相続人や包括受遺者です。
法定相続人には、配偶者や子ども、父母、兄弟姉妹などが含まれ、民法で定められた相続順位によって決まります。
また、包括受遺者とは、遺言によって財産の全部または一定割合を受け取る人のことです。
相続人が複数いる場合は、原則として相続人全員が連署して準確定申告を行います。
その際には、国税庁所定の「準確定申告の付表」を申告書に添付し、各相続人の氏名、住所、故人との続柄などを記載します。
代表者を決めて申告手続きを進めることもできますが、代表者を選んだからといって、ほかの相続人の申告義務がなくなるわけではありません。
相続人の中に連絡が取れない人や、申告への協力が得られない人がいる場合でも、手続きを進められることがあります。
この場合、他の相続人の氏名を付記したうえで、各相続人が別々に申告書を提出する方法が認められています。
ただし、別々に申告する場合は、申告した内容を他の相続人へ通知する必要があります。
故人が生前に成年後見制度を利用していた場合でも、本人の死亡によって成年後見人としての代理権は原則として終了します。
そのため、生前の成年後見人という立場だけで、亡くなった方の準確定申告を行うことはできません。
なお、税理士に申告書の作成や提出を依頼することは可能です。
相続人間で意見がまとまらない場合や、相続関係が複雑な場合は、早めに税務署や税理士へ相談しましょう。
必要書類の一覧と収集のポイント
準確定申告では、通常の確定申告に必要な所得関係の資料に加え、相続人に関する書類も必要となります。
主な必要書類は次のとおりです。
| 書類名 | 内容・確認事項 |
|---|---|
| 所得税の確定申告書 | 第一表・第二表(A・Bの区分なし) |
| 準確定申告の付表 | 相続人の氏名・住所・続柄、代表者の指定などを記載 |
| 源泉徴収票 | 給与や公的年金などの収入金額・源泉徴収税額を確認 |
| 医療費控除の明細書 | 医療費控除を適用する場合(領収書は原則5年間保管) |
| 各種控除証明書 | 生命保険料・社会保険料・寄附金控除など |
| 収支内訳書・決算書等 | 事業所得や不動産所得がある場合 |
| 本人確認書類 | 申告を行う相続人のマイナンバー確認書類・身元確認書類など |
| 還付金受領の委任状 | 代表者が他の相続人の還付金を一括受領する場合 |
特に重要なのが、「死亡した者の○年分の所得税及び復興特別所得税の確定申告書付表(兼相続人の代表者指定届出書)」です。
相続人が複数いる場合は、原則としてこの付表に各相続人の情報を記載して提出します。
また、申告書に記載するマイナンバーや本人確認書類については、準確定申告特有の取り扱いがあります。
故人のマイナンバーは申告書への記載を要しません。相続人側の番号確認や本人確認については、提出方法に応じた必要書類を確認しましょう。
なお、医療費控除では、原則として領収書そのものではなく「医療費控除の明細書」を提出し、領収書は一定期間保管します。
故人に複数の収入源があった場合は、勤務先や金融機関などから早めに資料を取り寄せておくと安心です。
所得と控除の計算方法
準確定申告では、原則として1月1日から亡くなった日までに確定した所得を計算します。
所得の種類によって計算方法が異なるため、まずは故人にどのような収入があったかを確認しましょう。
- 給与所得:源泉徴収票などをもとに給与所得控除を適用して計算します。
- 年金所得:公的年金等の収入から、公的年金等控除を差し引いて計算します。
- 不動産所得・事業所得:収入から必要経費を差し引いて計算します。
- 一時所得:課税対象となる満期保険金などについて、必要経費や特別控除を考慮して計算します。
さらに、条件を満たす場合には、所得控除を適用できます。
主な所得控除には次のようなものがあります。
- 基礎控除:故人の所得金額や対象年分に応じて控除額が決まります。
- 医療費控除:故人が死亡日までに支払った対象医療費などをもとに計算します。
- 社会保険料控除:死亡日までに支払った対象の社会保険料が控除対象となります。
- 生命保険料控除:死亡日までに支払った保険料などが対象となります。
- 配偶者控除・扶養控除:原則として死亡時の状況などに基づいて判定します。
なお、基礎控除額は税制改正によって変更されています。
令和7年分以降は所得金額や対象年分によって控除額が異なるため、以前の「一律48万円」という基準で計算しないよう注意しましょう。
また、医療費控除は、対象となる医療費から保険金などで補填された金額を差し引き、原則10万円または総所得金額等の5%のいずれか少ない金額を超える部分について適用されます。
控除を正しく計算することで、納税額が減ったり、源泉徴収された税金の一部が還付されたりする可能性があります。
申告書の書き方と提出方法
準確定申告では、通常の確定申告と同じ「所得税の確定申告書(第一表・第二表)」と、原則として「準確定申告の付表」を使用します。
以前は確定申告書にA・Bの区分がありましたが、令和4年分以降は一本化されています。
- 申告書の表題部分:国税庁の記載例に従い、準確定申告であることがわかるように記載します。
- 故人の氏名・住所:被相続人の氏名や死亡時の住所などを記載します。
- 相続人の情報:準確定申告の付表に、相続人の氏名・住所・続柄などを記載します。
- 所得金額・控除額:死亡日までの所得や適用できる控除を計算して記入します。
- 還付金の受取情報:還付金が発生する場合は、受取人や振込先口座を確認します。
準確定申告書は、次のいずれかの方法で提出できます。
- 税務署窓口へ持参:故人の死亡当時の納税地を管轄する税務署へ提出します。
- 郵送で提出:必要書類をそろえて管轄の税務署へ送付します。郵便または信書便で提出する場合は、原則として通信日付印の日付が提出日となります。
- e-Taxで電子申告:e-Taxソフトなどを利用して電子申告を行います。相続人が複数いる場合は、所定の確認書などが必要です。
e-Taxで提出する場合は、相続人が1人であっても準確定申告の付表を提出する必要があります。
また、国税庁の「確定申告書等作成コーナー」は準確定申告書の作成に対応していないため、手書きや対応するe-Taxソフトなどで作成します。
初めて手続きする場合は、国税庁の記載例を参考にするか、税務署や税理士に相談すると安心です。
還付金・納付税額の精算方法
準確定申告の結果、所得税の納付が必要になる場合と、納め過ぎた税金が還付される場合があります。
申告によって納税額が確定した場合は、原則として準確定申告の期限までに納付します。
主な納付方法には、次のようなものがあります。
- 金融機関や税務署の窓口での納付
- クレジットカードによる納付
- ダイレクト納付
- コンビニ納付
- インターネットバンキングなどによる納付
納付方法によって、事前手続きや利用条件、納付できる金額の上限などが異なります。
特にダイレクト納付は事前の利用手続きが必要なため、早めに確認しておきましょう。
年の途中で亡くなった方については、給与や年金などから源泉徴収された所得税が、実際の税額より多くなっている場合があります。
その場合、準確定申告によって還付を受けられる可能性があります。
ただし、還付金は故人の口座ではなく、相続人などが受け取ることになります。
相続人が複数いる場合は、還付金の受け取り方に注意が必要です。
相続人代表者が、ほかの相続人の受け取るべき還付金もまとめて受け取る場合には、原則として他の相続人からの委任状が必要です。
委任状には、委任する相続人の氏名などを記載し、必要な署名などを行います。
印鑑証明書などの追加書類が必要となるかについては、提出先の税務署に確認しましょう。
委任状を提出せず、代表者による一括受領の手続きを行わない場合は、各相続人がそれぞれの還付金を受け取る方法となります。
その際は、準確定申告の付表に記載された相続分などに基づき、受取額や振込先を確認します。
還付金をめぐる相続人間のトラブルを防ぐためにも、誰が受け取り、どのように分配するのかを事前に話し合っておくことが大切です。
相続税との関係と注意点
準確定申告と相続税の申告は、それぞれ別の手続きですが、税金の計算において関係する部分があります。
特に注意したいのが、準確定申告による還付金と納付税額の取り扱いです。
準確定申告によって故人の所得税が還付される場合、その還付金は原則として相続財産に含まれます。
例えば、医療費控除などを適用した結果、所得税の還付金が発生した場合、その金額を相続税の計算に含める必要があることがあります。
一方、準確定申告によって故人が負担すべき所得税が確定した場合、その税額は相続税の計算上、債務控除の対象となることがあります。
債務控除とは、故人が残した一定の債務を相続財産から差し引く仕組みです。
ただし、すべての税金や費用が控除対象になるわけではないため、個別の確認が必要です。
| 手続き | 原則的な申告・納付期限 |
|---|---|
| 準確定申告 | 相続の開始を知った日の翌日から4か月以内 |
| 相続税申告 | 相続の開始を知った日の翌日から10か月以内 |
相続税の申告が必要な場合は、準確定申告で確定した税額や還付金についても整理しておくことが重要です。
不動産や株式などの財産が多い場合や、所得の計算が複雑な場合は、税理士と相談しながら進めるとよいでしょう。
まとめ|準確定申告をスムーズに終えるために
準確定申告は、亡くなった方の所得税について、相続人などが代わりに行う大切な手続きです。
ただし、すべての方に必要なわけではなく、故人の所得状況や年末調整の有無などによって申告の必要性が異なります。
また、申告が必要な場合は、原則として相続の開始を知った日の翌日から4か月以内という期限があるため、早めの準備が大切です。
- 故人の所得状況を確認し、準確定申告が必要か判断する
- 源泉徴収票や控除証明書などの必要書類を集める
- 相続人を確認し、準確定申告の付表を準備する
- 故人の死亡当時の納税地を管轄する税務署を確認する
- 申告・納税期限を確認する
- 還付金がある場合は、受取方法や委任状を確認する
- 相続税申告との関係も確認する
相続人が複数いる場合や、故人に事業所得・不動産所得などがある場合は、書類の収集や申告書の作成が複雑になることもあります。
そのような場合は、無理に自分たちだけで進めようとせず、税務署や税理士などの専門家に相談することも大切です。
大切な家族を亡くした直後は、さまざまな手続きが重なり、心身ともに負担が大きくなりがちです。
必要な手続きをひとつずつ確認し、余裕を持って準備を進めることで、申告漏れや期限超過を防ぐことにつながります。
準確定申告について正しく理解し、安心して相続手続きを進めていきましょう。
※本記事は一般的な税務情報を紹介するものです。個別の申告義務や必要書類については、税務署または税理士にご確認ください。